Финансовая подушка фрилансера: как пережить «пустые» месяцы без паники
Октябрь был отличным: три проекта, рекордная сумма на карте. Ноябрь — тихий, два отклика без ответа. Декабрь — предновогодний аврал у всех, кроме вас. К январю деньги кончаются, и вы берёте заказ за полцены, лишь бы закрыть аренду. Эта спираль — главная финансовая ловушка фриланса, и выбраться из неё помогает не больший доход, а правильно устроенный резерв.
Ниже — как посчитать размер подушки под ваши расходы, откуда брать на неё деньги при доходе, который прыгает вдвое от месяца к месяцу, где её хранить, чтобы не потратить, и по каким правилам из неё брать. Отдельно — про резерв под налоги, который фрилансеры путают с подушкой чаще всего.
Почему фрилансеру подушка нужна больше, чем наёмному сотруднику
У сотрудника в найме доход стабилен, а риск один — потерять работу. У фрилансера доход меняется каждый месяц, а рисков несколько: заказчик задержал оплату, проект сорвался на середине, вы заболели, сезон закончился. Каждый из них бьёт по кошельку не через месяц, а сразу.
Второе отличие — отсутствие «автоматических» выплат. Больничные, отпускные и выходное пособие фрилансер оплачивает себе сам, и единственный источник для этого — заранее отложенные деньги. Поэтому подушка на фрилансе — не про финансовую грамотность в целом, а про базовую возможность работать спокойно.
Есть и менее очевидный эффект: подушка меняет переговорную позицию. Исполнитель, у которого есть запас на четыре месяца, может отказаться от заказа с плохими условиями, настоять на предоплате и назвать нормальную цену. Исполнитель, у которого денег на две недели, соглашается на всё. Сравнение рисков двух форматов работы подробно разобрано в статье фриланс или офис.
Сколько должно быть в подушке: считаем под свои расходы
Размер подушки считают не от дохода, а от обязательных расходов — тех, что придётся платить, даже если заказов нет совсем. Аренда или ипотека, еда, транспорт, связь, лекарства, обязательные платежи по кредитам, подписки на рабочие инструменты, которые нельзя отключить. Развлечения, одежда и путешествия в расчёт не входят.
- Выпишите обязательные траты за три последних месяца. По выписке из банка, а не по памяти: люди занижают расходы примерно на треть.
- Возьмите среднее за месяц. Это ваш «минимум выживания». Для многих он оказывается заметно ниже привычного уровня трат — и это хорошая новость.
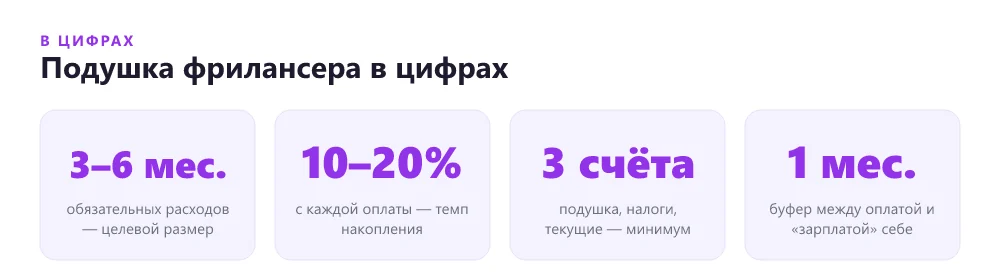
- Умножьте на число месяцев. Три — если у вас есть постоянные клиенты и смежный доход, шесть — если заказы разовые или ниша сезонная.
- Добавьте один разовый форс-мажор. Ремонт техники, на которой вы работаете, или лечение: сумма, которую вы знаете из опыта.
Полученная цифра пугает почти всех: при обязательных расходах в 60 тысяч рублей шестимесячная подушка — 360 тысяч. Важно помнить, что это цель, а не стартовое условие. Подушка на один месяц уже меняет поведение: именно она позволяет не брать первый попавшийся заказ в тихую неделю.
Три уровня резерва: подушка, налоги и зарплатный буфер
Фрилансеры часто держат «одну кучу денег на всё» и каждый раз не понимают, сколько из неё можно потратить. Рабочая схема — разделить резерв на три уровня с разным назначением и разным доступом. Каждый уровень живёт на своём счёте.
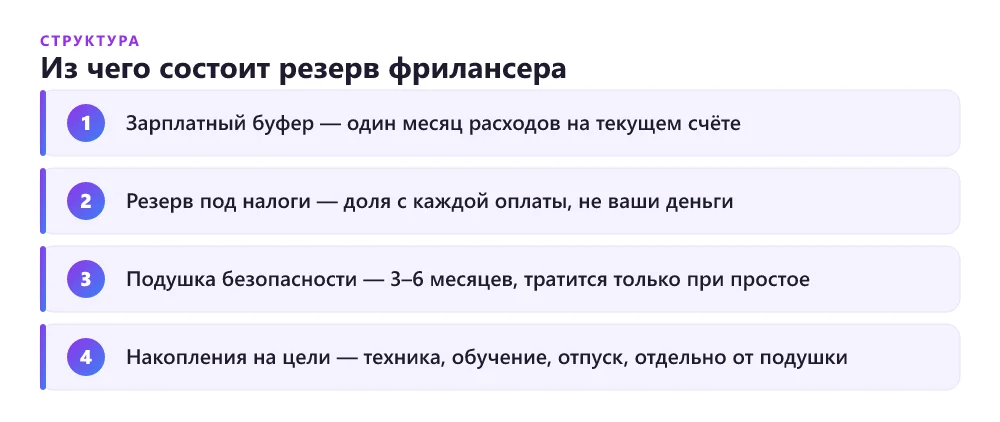
Зарплатный буфер решает проблему «деньги пришли неровно». Вы платите себе фиксированную сумму раз в месяц с рабочего счёта, а оплаты от клиентов копятся на нём, как в кассе компании. Хороший месяц пополняет буфер, тихий — не пробивает дыру, и вы перестаёте чувствовать каждый скачок дохода.
Резерв под налоги — деньги, которые вам не принадлежат. Самозанятый платит с поступлений от физлиц 4%, от компаний и ИП — 6%, и откладывать эту долю удобнее в момент получения оплаты, а не искать её к сроку уплаты. Как устроен налог, когда его платить и как не попасть на пени, подробно описано в статье про самозанятость для фрилансера.
Подушка — третий уровень, и к ней доступ самый неудобный. Она не на карте, которой вы платите в магазине, не в приложении с кнопкой «перевести» на первом экране. Чем больше шагов между вами и этими деньгами, тем выше шанс, что они дождутся настоящего простоя.
Как копить с нестабильным доходом: процент, а не сумма
Классический совет «откладывайте 10% от зарплаты» на фрилансе не работает напрямую: зарплаты нет, а есть поступления разного размера в случайные дни. Поэтому правило переформулируют: фиксированная доля с каждого поступления уходит в резерв в день, когда деньги пришли. Не в конце месяца, не «когда останется», а первым переводом.
- Налоговая доля — сразу. 4% или 6% от суммы оплаты уходят на налоговый счёт в тот же день. Это не накопление, а отделение чужих денег от своих.
- Доля в подушку — следом. 10–20% от оплаты, пока подушка не достигнет цели. Ставьте верхнюю границу в хорошие месяцы и нижнюю — в слабые, но не ноль.
- Остаток — на рабочий счёт. Из него раз в месяц вы платите себе «зарплату» на личную карту.
- Аванс — тоже поступление. С предоплаты откладывают так же, как с итоговой оплаты. Как договариваться об авансе, разобрано в статье о предоплате на фрилансе.
Есть и второй источник пополнения — неожиданные деньги: премия от клиента за срочность, возврат налога, разовый крупный проект. Правило простое: половина внепланового дохода идёт в подушку, пока она не собрана. Это ускоряет накопление в разы и не ощущается как лишение, потому что этих денег в вашем плане не было.
За сколько реально собрать подушку
При доле 15% с каждой оплаты подушка на три месяца расходов собирается примерно за полтора-два года, если доход сопоставим с расходами. Это долго, и именно поэтому стоит начинать с первой же оплаты, а не «после того как выйду на стабильный доход». Стабильный доход на фрилансе — это во многом следствие подушки, а не её предпосылка.
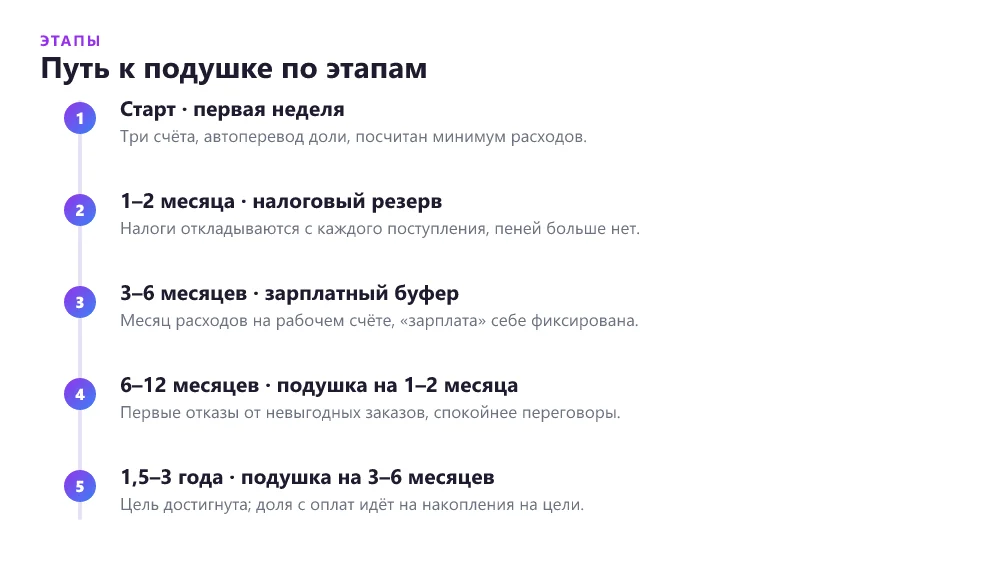
Ускорить путь можно двумя способами, и оба — не про «экономить на кофе». Первый — поднять ставку: часто фрилансер считает себя дорогим, хотя его час стоит ниже рынка. Проверить это помогает расчёт из статьи о том, как рассчитать ставку фрилансера. Второй — временно сократить разброс дохода: взять одного постоянного клиента с небольшой, но регулярной оплатой.
Где хранить подушку: доступно, но не под рукой
У подушки два противоречивых требования: деньги должны быть доступны за один-два дня и при этом не лежать там, где их легко потратить. Инвестиционные инструменты с риском просадки для подушки не подходят: в момент, когда она понадобится, рынок может быть внизу. Для сравнения вариантов хранения достаточно четырёх критериев.
| Критерий | Карта | Накопительный счёт | Вклад | Наличные |
|---|---|---|---|---|
| Доступ | Мгновенно | В тот же день | По сроку вклада | Мгновенно |
| Соблазн потратить | Высокий | Средний | Низкий | Высокий |
| Доход на остаток | Нет или мало | Есть | Выше | Нет |
| Защита от инфляции | Нет | Частичная | Частичная | Нет |
| Роль в схеме | Текущие траты | Основа подушки | Часть подушки | Мелкий запас |
Практичная комбинация — накопительный счёт для основной части подушки и короткий вклад с возможностью досрочного снятия для той части, которая точно не понадобится в ближайшие месяцы. Вклады и счета в российских банках застрахованы государством в пределах 1,4 млн рублей на одного вкладчика в одном банке; если подушка больше, разложите её по разным банкам.
Налоговый резерв и подушку держите на разных счетах, даже если они в одном банке. Смешанные деньги психологически воспринимаются как «свободные», и к сроку уплаты налога внезапно выясняется, что их потратили на ремонт ноутбука.
Когда можно тратить подушку, а когда нельзя
Самая частая причина, по которой подушка не собирается годами, — её тратят на вещи, для которых она не предназначена. Новый монитор, курс, отпуск и «очень выгодная» техника по скидке — это цели, под них копят отдельно. Подушка тратится в двух случаях: доход упал ниже обязательных расходов или случился форс-мажор, который нельзя отложить.
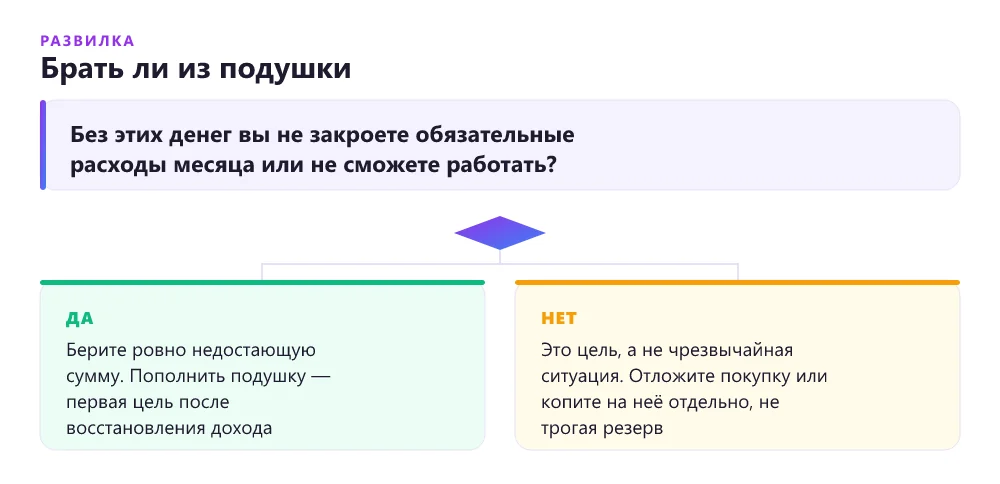
Второе правило — тратить подушку помесячно, а не разом. В тихий месяц вы «выдаёте себе зарплату» из подушки в размере минимума расходов, не больше. Так резерв на четыре месяца действительно покрывает четыре месяца, а не исчезает за полтора из-за того, что уровень трат остался «как в хорошие времена».
И третье — простой используют как рабочее время. Пока подушка покрывает расходы, тихий месяц тратят на отклики, обновление кейсов и поиск постоянных клиентов, а не на тревожное ожидание. Многие фрилансеры именно в такие паузы находят клиентов-компании с регулярными задачами; как с ними правильно выстроить документы и оплату, рассказано в статье о том, как получать оплату от компаний и ИП.
Что делать, если подушки нет, а пустой месяц уже наступил
Самое вредное решение в такой ситуации — кредит на жизнь или демпинг «лишь бы что-то было». Первое создаёт обязательный платёж, который увеличит нужный размер подушки в будущем; второе роняет вашу цену в глазах клиентов надолго. Порядок действий лучше другой.
- Сократите расходы до минимума на месяц. Временно, с конкретной датой возврата к обычному уровню: так легче держаться.
- Соберите дебиторку. Напомните о неоплаченных актах, предложите постоянным клиентам оплатить следующий этап вперёд с небольшой скидкой за аванс.
- Возьмите короткие задачи по нормальной цене. Мелкие заказы с быстрой оплатой закрывают дыру лучше, чем один большой проект с постоплатой через месяц.
- Подключите смежный доход. Консультации, обучение, разовые подработки по специальности. Как совмещать разные источники, разобрано в статье про фриланс как подработку.
- Начните откладывать с первой же оплаты. Даже 5%. Пустой месяц — лучший учитель: после него доля в подушку обычно вырастает сама.
Подушка не делает фриланс стабильным. Она делает нестабильность переносимой — а это единственное, что нужно, чтобы принимать решения головой, а не остатком на карте.
Типичные ошибки с резервом на фрилансе
- Считать подушку от дохода. Доход скачет, расходы стабильны; считайте от расходов.
- Откладывать «что останется». Не остаётся никогда. Доля уходит первым переводом в день поступления.
- Держать всё на одной карте. Налоги, подушка и текущие деньги сливаются и тратятся вместе.
- Тратить подушку на цели. Техника и курсы — отдельные накопления с отдельным счётом.
- Вкладывать подушку в рискованные инструменты. В момент простоя они могут быть в просадке; подушка должна быть ликвидной и предсказуемой.
- Не пополнять после использования. Потраченная подушка — это долг самому себе, и он закрывается первым после восстановления дохода.
Частые вопросы
Сколько месяцев расходов должно быть в подушке фрилансера?
От трёх до шести месяцев обязательных расходов: три — при наличии постоянных клиентов и смежного дохода, шесть — при разовых заказах или сезонной нише.
С чего начать, если доход нестабильный и откладывать не получается?
С разделения счетов и автоперевода фиксированной доли с каждого поступления в день, когда деньги пришли. Начните с 5–10% и повышайте долю в хорошие месяцы.
Нужно ли копить на налоги отдельно от подушки?
Да. Налоговый резерв — не ваши деньги, и его держат на отдельном счёте, откладывая долю с каждой оплаты. Подушка — для простоев и форс-мажоров, а не для расчётов с ФНС.
Где хранить подушку безопасности фрилансеру?
Основную часть — на накопительном счёте с доступом в тот же день, часть — на коротком вкладе с возможностью досрочного снятия. Рискованные инвестиции для подушки не подходят.
Можно ли тратить подушку на обучение или технику?
Нет, это цели, под которые копят отдельно. Подушку используют только когда доход не покрывает обязательные расходы или случился форс-мажор, мешающий работать.
Читайте также
- Фриланс
Бриф от заказчика: какие вопросы задать фрилансеру до старта работы
Бриф для фрилансера — короткий опрос заказчика до старта: цель, аудитория, критерии приёмки, сроки и бюджет. Какие вопросы задать и как провести брифинг.
07.10.2026·14 мин
- Фриланс
Как написать отклик на заказ, чтобы заказчик ответил: структура, примеры и ошибки
Отклик на заказ читают за несколько секунд: заказчик ищет понимание задачи, похожий пример работы и ясный следующий шаг. Структура, примеры и ошибки фрилансеров.
06.10.2026·14 мин
- Фриланс
Профиль фрилансера: как заполнить, чтобы выбирали именно вас
Профиль фрилансера продаёт за вас, пока вы спите: фото, заголовок с услугой, описание про задачи клиента, работы и ставка. Как заполнить каждое поле и чего избегать.
05.10.2026·14 мин
- Фриланс
Учёт доходов и расходов фрилансера: простая система, которая занимает 15 минут в неделю
Учёт доходов и расходов фрилансеру нужен не только для налоговой: он показывает реальную ставку, сезонность и прибыль. Простая таблица, правила записи и недельная рутина.
05.10.2026·14 мин